Jakość dowodów 4.5/5
Ocena recenzji w ośmiu wymiarach względem rubryki jakości . Każdy wymiar oceniony w skali 1–5.
- D1 Zakotwiczenie w źródłach
- 5/5
- D2 Autorytet źródeł
- 5/5
- D3 Arytmetyka
- 4/5
- D4 Niepewność
- 4/5
- D5 Zakres
- 5/5
- D6 Tekst
- 5/5
- D7 Uczciwość co do percepcji
- 3/5
- D8 Kompletność zastrzeżeń
- 5/5
● twoje czynniki — kliknij to ryzyko ▾ aby ujawnić
- Twoje czynniki
≈ Tak samo prawdopodobne jak
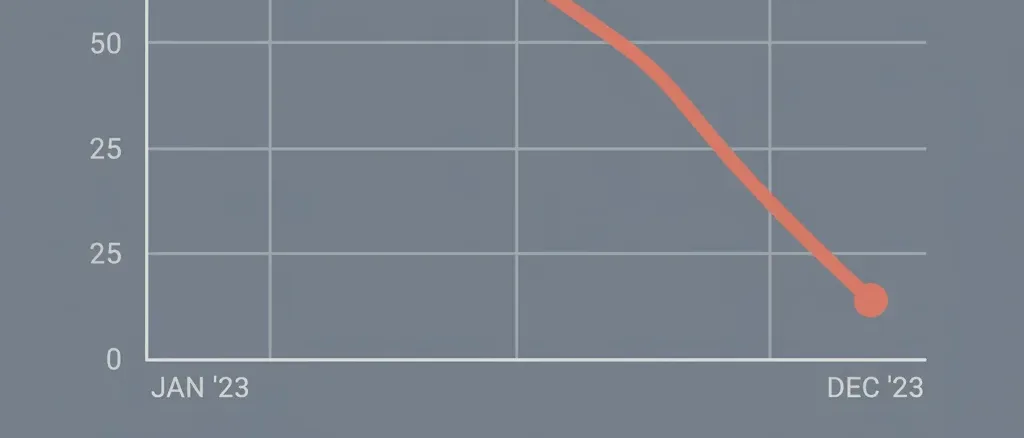
Postrzegane
Aktywny handel detaliczny jest powszechnie postrzegany jako zajęcie oparte na umiejętnościach, w którym zdyscyplinowane, dobrze przygotowane osoby mogą pobić inwestowanie pasywne. Media finansowe, platformy transakcyjne i społeczności internetowe nagłaśniają widocznych zwycięzców, podczas gdy straty pozostają prywatne, tworząc środowisko obarczone błędem przeżywalności, w którym pokonanie rynku wydaje się bardziej osiągalne, niż uzasadniają to dowody. Demokratyzacja handlu bez prowizji od 2019 roku oraz rozkwit opcji wygasających tego samego dnia obniżyły barierę wejścia, jednocześnie podnosząc stawkę, przyciągając nowe pokolenie inwestorów detalicznych, którzy mogą niedoszacowywać, jak dokładnie algorytmy instytucjonalne i animatorzy rynku zbierają drugą stronę ich transakcji.
Szacunek przybliżony: ~50% traci pieniądze
Źródło: intuicja redakcyjna, bez badania
Rzeczywiste
97% wytrwałych day-traderów (aktywnych >300 dni) traci pieniądze w okresie 5 lat (kohorta brazylijskiego CVM, Chague i in. 2020)
wszystkie osoby handlujące jednodniowo kontraktami futures mini-Ibovespa w Brazylii, kohorta 2013–2015, obserwowana do 2017
Pokaż obliczenia
Szacunek dwuczynnikowy: (A) P(dorosły w USA staje się dość aktywny, by narazić się na istotne ryzyko day tradera) i (B) P(istotna strata finansowa | aktywność). Czynnik A: około 10% dorosłych w USA próbuje w którymś momencie życia jakiejś formy aktywnego handlu detalicznego, według danych FINRA i domów maklerskich o aktywności kont. Szczyt handlu detalicznego w latach 2019–2021 podniósł aktywny udział do około 20% posiadaczy rachunków maklerskich, ale duża część handluje tylko okazjonalnie, a nie systematycznie. Jako ostrożny szacunek na całe życie przyjmujemy 10% dla dorosłych, którzy handlują dość aktywnie, by narazić się na straty udokumentowane w badaniach kohortowych. Czynnik B: kohorta brazylijska CVM (Chague, De-Losso i Giovannetti, 2020) wykazała, że 97% uporczywych day traderów (aktywnych >300 dni) straciło pieniądze w ciągu pięciu lat. Dla szerszej populacji aktywnych, ale niekoniecznie uporczywych traderów Barber, Lee, Liu i Odean (Tajwan, 2004; RFS 2009) stwierdzili, że ponad 80% indywidualnych day traderów traciło pieniądze w danym roku. Przyjmujemy 80% jako wskaźnik strat dla wszystkich aktywnych traderów (uporczywych i nieuporczywych łącznie). Łącznie: 0,10 × 0,80 = 0,080. Zakres niepewności: 0,04 (5% aktywności × 80%) do 0,15 (15% aktywności × 97% wskaźnika strat uporczywych traderów). „Istotna strata finansowa” oznacza stratę netto przekraczającą miesięczny dochód gospodarstwa domowego w całej karierze handlowej, próg zgodny z danymi z kohort brazylijskiej i tajwańskiej.
Zastrzeżenia: Szacunek 8% w ciągu życia łączy brazylijską kohortę z rynku kontraktów terminowy…
Szacunek 8% w ciągu życia łączy brazylijską kohortę z rynku kontraktów terminowych z tajwańską kohortą z rynku akcji i ekstrapoluje na dorosłych Amerykanów za pomocą szacowanych wskaźników uczestnictwa, a żadna z tych trzech populacji nie jest identyczna. Ustalenia z Brazylii i Tajwanu obejmują regulowane instrumenty notowane na giełdzie; amerykański detaliczny handel opcjami i kryptowalutami może dawać inne (prawdopodobnie gorsze) wyniki, biorąc pod uwagę strukturalne różnice w przewadze animatorów rynku. „Znacząca strata finansowa" to pojęcie progowe, a nie diagnoza kliniczna; szacunek obejmuje straty netto przekraczające jednomiesięczny dochód, a nie całkowitą ruinę finansową. Wpis różni się od cryptocurrency-total-loss (który obejmuje spekulacyjne przetrzymywanie) i stock-market-crash (który obejmuje zdarzenia systemowe dotykające pasywnych inwestorów). Detaliczny handel dzienny zmienił się znacząco od początku ery bezprowizyjnej w 2019 roku; nowsze środowisko cechuje się węższymi spreadami, ale też bardziej złożonymi produktami (opcje 0DTE, lewarowane ETF-y), które mogą przesunąć rozkład strat. Ten wpis obejmuje aktywne strategie handlowe, a nie pasywne długoterminowe inwestowanie.
Powiązane ryzyka
Inne ryzyka o podobnej tematyce — do odkrywania powiązanych obaw.
Zaburzenie kompulsywnego kupowania
Jakie jest prawdopodobieństwo rozwinięcia zaburzenia kompulsywnego kupowania?
Załamanie waluty
Jakie jest prawdopodobieństwo, że przeżyjesz załamanie waluty lub hiperinflację?
Strata seniorów na oszustwie
Jak prawdopodobne jest, że dorosły 60+ straci pieniądze na oszustwie finansowym na emeryturze?
Katastrofa rządu ekstremistycznego
Jakie są szanse, że ekstremistyczny rząd polityczny katastrofalnie zrujnuje twój kraj?
Strata na oszustwie z ogłoszeniem najmu
Jak prawdopodobne jest, że osoba wynajmująca po raz pierwszy straci pieniądze na oszustwie z fałszywym ogłoszeniem?
Krach mieszkaniowy
Jakie są szanse, że poważny krach na rynku nieruchomości zniszczy Twój kapitał własny w domu?
Śmierć przy wyrębie lasu
Jakie jest prawdopodobieństwo śmierci podczas pracy jako drwal w ciągu całej kariery zawodowej?
Wybierz rywala
Około 97% indywidualnych day traderów, którzy wytrwają przez ponad 300 dni, traci pieniądze. Wynika to z badania kohortowego z 2020 roku przeprowadzonego przez Chague’a, De-Losso i Giovannettiego, śledzącego każdą osobę, która próbowała zajmować się day tradingiem na brazylijskich kontraktach futures na indeksy akcji między 2013 a 2015 rokiem. Spośród tych wytrwałych traderów tylko 0,5% zarabiało więcej niż kasjer bankowy. Dane z Tajwańskiej Giełdy Papierów Wartościowych, obejmujące kompletne spektrum rynku, a nie wybraną kohortę, mówią podobną historię: Barber, Lee, Liu i Odean odkryli, że mniej niż 1% detalicznych day traderów konsekwentnie osiągało dodatnie zwroty po odjęciu opłat. FINRA, amerykański regulator maklerski, podsumowuje własne dane nadzorcze w szczególnie bezpośrednim języku: “Day traderzy zazwyczaj ponoszą poważne straty finansowe w pierwszych miesiącach handlu, a wielu nigdy nie osiąga statusu zysku”. Ekstrapolując na życie dorosłego Amerykanina, przy założeniu, że około 10% dorosłych Amerykanów próbuje aktywnego handlu detalicznego w ciągu swojego życia, około 8% dorosłych próbujących aktywnego handlu detalicznego doświadczy znacznych strat finansowych w ciągu kariery handlowej. To mniej więcej 1 na 13.
Luka percepcyjna jest architektoniczna. Platformy transakcyjne eksponują zyski; straty są prywatne. Społeczności Reddit i Discord są zaludnione przez traderów, którzy przeżyli wystarczająco długo, aby publikować, a nie przez większość, która zrezygnowała po pierwszym obsunięciu rachunku. Strukturalnym przeciwnikiem w detalicznym day tradingu nie są inni handlowcy detaliczni, ale animatorzy rynku z przewagą szybkości na poziomie milisekund i zastrzeżonymi danymi o przepływie zleceń. Fala handlu detalicznego z lat 2019–2021, przyspieszona przez aplikacje bez prowizji i czekami stymulacyjnymi ery pandemii, przyciągnęła nową kohortę do aktywnego handlu w momencie niezwykle wysokiej zmienności, a taka kombinacja jest bezlitosna nawet dla profesjonalistów. Badania Bryzgalovej, Pawłowej i Sikorskiej (2023, Journal of Finance) wykazały, że inwestorzy detaliczni handlujący opcjami systematycznie przepłacają za zmienność i tracą łącznie około 2,1 miliarda dolarów w zaledwie 19 miesięcy, a straty te kumulują się nieproporcjonalnie u najbardziej aktywnych uczestników.
Szacunek 8% dotyczy dorosłych handlujących wystarczająco aktywnie, aby napotkać straty udokumentowane w danych kohortowych. To około 10% dorosłych Amerykanów w ujęciu dożywotnim. Pasywni inwestorzy w zdywersyfikowane fundusze indeksowe praktycznie w całości stoją poza tą kategorią ryzyka; strukturalne wady day tradingu (koszty transakcyjne, spready bid-ask, asymetria informacyjna) nie mają zastosowania przy strategii kup i trzymaj. Kohorty brazylijska i tajwańska obejmują notowane na giełdzie kontrakty futures i akcje; detaliczne opcje, lewarowane ETF i day trading kryptowalut niosą dodatkowe zagrożenia strukturalne, które nie zostały tu uchwycone. Handel z użyciem depozytu zabezpieczającego znacząco zwiększa wskaźnik strat, ponieważ przymusowe likwidacje mogą wyeliminować rachunki zanim będzie można zarządzać stratami.
Powiązane ciekawostki
97% wytrwałych day-traderów, tych aktywnych ponad 300 dni, straciło pieniądze w okresie 5 lat w brazylijskiej kohorcie CVM. Aktywny handel detaliczny jest powszechnie sprzedawany jako zajęcie oparte na umiejętnościach; dane czytają się raczej jak moneta, która 97 razy na 100 ląduje reszką.
Rejestr twierdzeń
Każda liczba poniżej jest tym, co podało dane źródło — z dosłownym cytatem, na którym się oparliśmy, i sposobem, w jaki doszliśmy do naszej wartości. Kliknij dowolny link, żeby zweryfikować bezpośrednio.
-
[1] SSRN / Fundação Getulio Vargas (FGV) — Day Trading for a Living?
Day Trading for a Living?- Statystyka
97% uporczywych day traderów (aktywnych przez ponad 300 dni) straciło pieniądze w 5-letniej brazylijskiej kohorcie CVM; tylko 1,1% zarobiło więcej niż brazylijska płaca minimalna- Cytat
“"We show that it is virtually impossible for individuals to day trade for a living, contrary to what course providers claim. We observe all individuals who began to day trade between 2013 and 2015 in the Brazilian equity futures market, the third in terms of volume in the world. We find that 97% of all individuals who persisted for more than 300 days lost money. Only 1.1% earned more than the Brazilian minimum wage and only 0.5% earned more than the initial salary of a bank teller" ”
- Dane źródłowe z
- 2020-06-11
- Dostęp
- 2026-05-04 · kopia archiwalna
- Obliczenie
- To badanie podaje wprost wartość w jednostkach źródła: 97 ze 100 uporczywych day traderów straciło pieniądze. „Uporczywy” oznacza aktywny przez ponad 300 dni, czyli kryterium selekcji, które odsiewa przygodnych amatorów i obejmuje osoby poważnie próbujące day tradingu jako strategii. Ponieważ ta kohorta jest bardziej zaangażowana niż przeciętny inwestor detaliczny, liczba 97% jest górną granicą odsetka strat; do łącznego szacunku w ciągu życia użyto liczby 80% z szerszej kohorty tajwańskiej (Barber i in.). Dane brazylijskie dotyczą kontraktów terminowych na indeks akcji (mini-Ibovespa), rynku strukturalnie podobnego do amerykańskiego detalicznego handlu kontraktami terminowymi.
-
[2] Yale University / NBER (Barber, Lee, Liu, Odean) — Do Individual Day Traders Make Money? Evidence from Taiwan
Do Individual Day Traders Make Money? Evidence from Taiwan- Statystyka
Mniej niż 1% populacji day traderów przewidywalnie i stale osiągało dodatnie nadzwyczajne stopy zwrotu po opłatach; ponad 8 na 10 day traderów traciło pieniądze- Cytat
“"Using the complete transaction records of all traders in the Taiwan stock market, we show that day trading is extremely hazardous to your wealth. The vast majority of day traders lose money. Less than 1% of the day trader population, those with the very best performance, are able to predictably and reliably earn positive abnormal returns net of fees." ”
- Dane źródłowe z
- 2004-04-10
- Dostęp
- 2026-05-04 · kopia archiwalna
- Obliczenie
- Kohorta tajwańska uzupełnia dane z brazylijskiej CVM o szerszą populację: badanie tajwańskie obejmuje wszystkich detalicznych day traderów, nie tylko uporczywych, więc oddaje cały rozkład, w tym uczestników działających krótko. Odsetek strat powyżej 80% w całej próbie użyto jako czynnika B w znormalizowanym szacunku dla dorosłych Amerykanów, którzy handlują aktywnie, ale niekoniecznie uporczywie.
- Niezależność
- Badanie tajwańskie korzysta z kompletnych zapisów transakcji na poziomie giełdy z systemu nadzoru Taiwan Stock Exchange, całkowicie niezależnych od danych brazylijskiej CVM użytych przez Chague i in. Oba zbiory zbiegają się w wysokich odsetkach strat, co wzmacnia wnioskowanie między rynkami.
-
[3] U.S. Securities and Exchange Commission (SEC) — Day Trading: Your Dollars at Risk
Day Trading: Your Dollars at Risk- Statystyka
Day traderzy zazwyczaj ponoszą dotkliwe straty finansowe w pierwszych miesiącach handlu, a wielu nigdy nie przechodzi do etapu osiągania zysków- Cytat
“"Most individual investors do not have the wealth, the time, or the temperament to make money and to sustain the devastating losses that day trading can bring." … "Day traders typically suffer severe financial losses in their first months of trading, and many never graduate to profit-making status. Given these outcomes, it's clear: day traders should only risk money they can afford to lose." ”
- Dane źródłowe z
- 2005-04-19
- Dostęp
- 2026-06-30 · kopia archiwalna
- Obliczenie
- Publikacja SEC dla inwestorów „Day Trading: Your Dollars at Risk” potwierdza badania kohortowe, dodając kontekst rynku amerykańskiego. SEC jest federalnym regulatorem amerykańskich rynków papierów wartościowych. To źródło nie podaje ilościowego odsetka strat, ale potwierdza, że kierunkowy wynik z Barber i in. oraz Chague i in. jest uznawany przez głównego regulatora papierów wartościowych w USA.
-
[4] The Journal of Finance (Bryzgalova, Pavlova & Sikorskaya, 2023) — Retail Trading in Options and the Rise of the Big Three Wholesalers
Retail Trading in Options and the Rise of the Big Three Wholesalers- Statystyka
Przy założeniu 10-dniowego horyzontu utrzymywania zbiorczy portfel amerykańskich detalicznych inwestorów opcyjnych stracił około 2,1 miliarda dolarów między listopadem 2019 a czerwcem 2021, głównie na tanich opcjach tygodniowych o krótkim terminie wygaśnięcia, ze średnim spreadem kupna-sprzedaży 12,6%- Cytat
“Retail investors prefer cheaper, weekly options with average bid-ask spread of 12.6%, and lose money on average. … Regardless of the performance measure (i.e., dollar performance, per-dollar profitability, or delta-hedged performance), the aggregate net losses are concentrated in trades in short-term contracts. … Table IA.XXXVI in the Internet Appendix reports the aggregate performance between November 2019 and June 2021. Under the assumption of a 10-day holding period, retail investors lost $2.10 billion on their options trades. ”
- Dane źródłowe z
- 2023-12-01
- Dostęp
- 2026-11-16 · kopia archiwalna
- Obliczenie
- Uzasadnia liczbę „2,1 miliarda dolarów łącznie w zaledwie 19 miesięcy” z tekstu głównego oraz wpis o czynniku osobistym „handel opcjami 0DTE lub tygodniowymi” poniżej; oba wcześniej wymieniały autorów tego badania bez przytoczenia liczby strat. Pełny tekst jest za paywallem Journal of Finance; liczbę 2,1 mld dolarów w 19 miesięcy potwierdzają publicznie dostępne streszczenia roboczych wersji SSRN/CEPR (papers.ssrn.com/sol3/papers.cfm?abstract_id=4065019) i wtórne doniesienia o badaniu. Nie użyto jej w rachunku głównego odsetka strat tego wpisu, który opiera się na badaniach kohort z Brazylii (CVM) i Tajwanu powyżej.
- Niezależność
- Niezależny amerykański zbiór danych o mikrostrukturze rynku opcji, niezwiązany z brazylijską kohortą kontraktów terminowych (Chague i in.) ani z tajwańską kohortą akcji (Barber i in.) użytymi do głównych odsetków strat w tym wpisie.